终于等来了一个好消息!就在高层发话的2天后,LPR马上就降了!大降15个bp!
今天一早,央行发布公告,2022年5月20日贷款市场报价利率(LPR)为:1年期LPR为3.7%,5年期以上LPR为4.45%。以上LPR在下一次发布LPR之前有效。
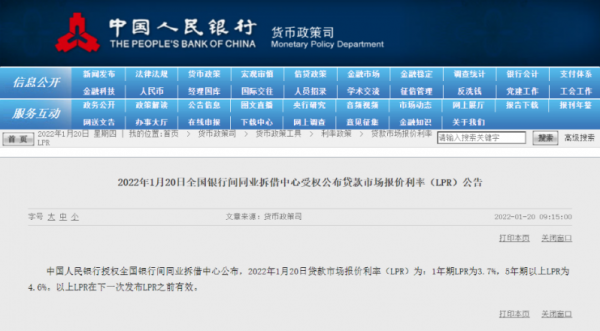
对比上个月,最新5年期LPR直接从4.6%降到4.45%。如果叠加之前央行发布的,首套个人住房贷款利率下限调整为不低于市场报价利率减20个基点,接下来首套房贷利率将低至4.25%!刺激!
这是央行今年以来第二次降息,降息的幅度也大大大超出市场预期。为何会说超出预期?很简单。
其一,是执行节点超预期。从以往经验看,“逆回购利率—MLF利率—LPR”的同步降调,但本月MLF利率保持不变,而LPR却进行了下调。
其二,下降幅度超预期。这是自2020年4月之后,近2年来再次下调房贷利率幅度最大的一次,也已经创下近7年新低。
同时,如果说前几天央行对房贷利率的调整,主要针对未买房的购房者,那么此次降息,存量商业性个人住房贷款(老房贷)利率也同步下降了。
接下来,就看居民对于房地产的信心恢复得怎么样了!
.01
不止首套房成本大降,
二套均下调15个BP
LPR下降,不仅仅是新发放商业性个人住房贷款的利率降了,买房成本降低!
开头我们也说了,对于老房贷,也就是正在还房贷的人来说,也是极大的利好,选择浮动利率的每个月还款又少了。
今天这个消息一出,小编马上找了银行确认,目前莆田兴业首套房贷可以做到4.4%,而农业银行则表示首套房贷最低可以做到4.25%,只等细则出炉。还有的银行给到的回复是大概率可以,如果按照目前4.45%的LPR计算,有望降到4.25%,静待后续跟进。
简而言之,未来莆田的房贷利率还会再低!
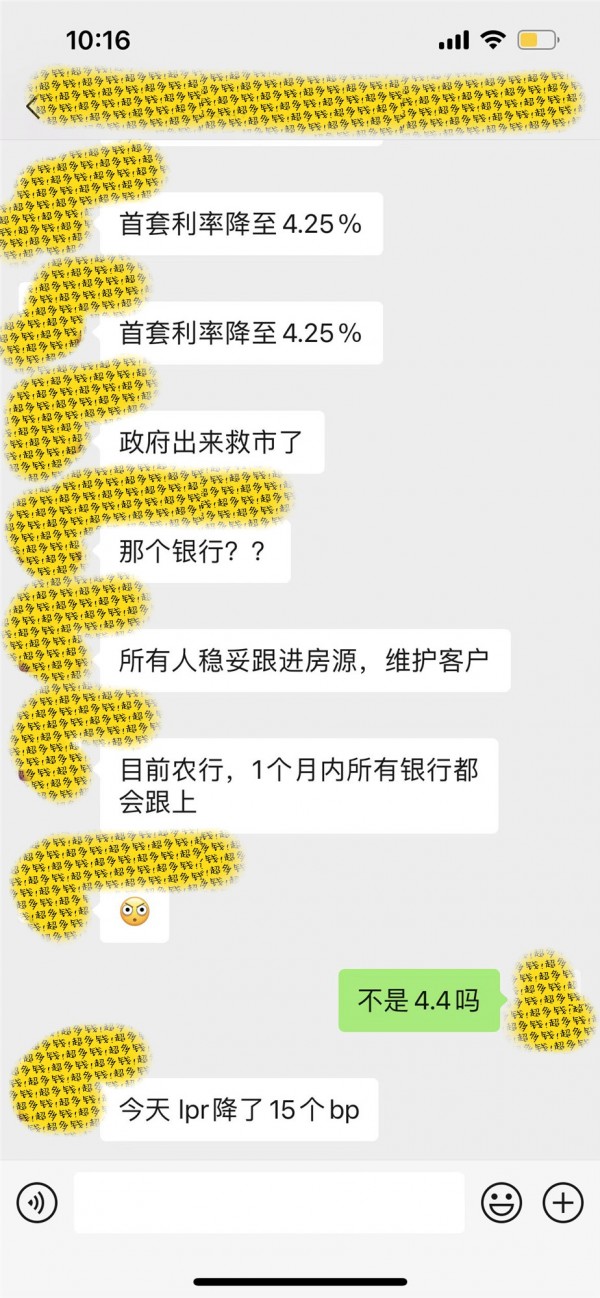
暂且不说今天,就我们上篇文章一出,网友就满目疮痍,两年前5.05%的默默路过,一年前的首套房贷5.3%,6个月前的5.45%,韭黄路过......
这是什么概念?与其列举一些不实的案例,不如就以小编自身“站房贷高岗”为例,来为大家实际换算一下。
数据是这样的,去年小编按揭贷款115万,选择了等额本息,贷款30年,面签已过,银行固定加点是65个BP——
LPR为4.65%时,房贷利率是5.3%,每月需还款6386(元)
LPR为4.45%时,房贷利率是5.1%,每月需还款6243.92(元)
相比之下每个月相差了142.08元,30年相差了5.1万多。
再假设如果我是今年买房的话,还是按揭贷款115万,按目前最低4.25%来计算,每月需还款5657.31元。
相比5.3%时,每个月相差了728.69元,30年相差了26万多。而且,目前我还没开始放款,算多了真的都是辛酸泪。
现在回头看,最近几年买房的是真被坑惨了,尤其是去年买房的我们,同样的贷款金额和年限,光利息多掏几十万。吐槽归吐槽,不得不说,本月央行的这一操作,对不少购房者来说无疑大利好。
还有不得不提的一点,就是这次降息,不仅仅针对首套房,对于二套房同样适用,同样会降低15个BP,目前,莆田已有银行二套降至5.05%左右。
.02
并非所有人的月供都会减少,
关键看你的LPR各项选择
不过,这次房贷利率下降,也并非所有人,立马就能享受到。今天利率一降,就有不少网友跑来问我们,目前正在还款,是不是我马上就能享受到这次利好了?介于咨询的人有点多,在这里就简单说一下。
首先,并非所有人的月供都会减少。只有在房贷选择浮动利率的人才有可能减少,即“LPR+加点”浮动利率,而选择固定利率的就享受不到LPR调整带来的福利。
虽然这次LPR下降幅度大,但最重要的受益者还是即将买房的刚需。
其次,并非立马就能享受到月供的减少。对于已经在还房贷的买房人来说,房贷利率的调整一年只有一次,需要等到下一个“重新定价日”开始,才能享受这次降息的利好。届时,银行会以“重新定价日”前一个月20日公布的LPR利率来执行(基点不变)。
当然,每一个“房奴”的重新定价日都可能不同。因为有些人选择了自己最初发放贷款的时间进行调整,有些人则选择1月1日调整,一般情况下,没有主动选择调整日的,绝大多数银行都是默认1月1日调整。
也就是说,即便今天银行下调LPR,很多人可能要等上大半年,到明年1月才能享受到这次利好。
如果到时候出现加息,则将对冲掉这次降息的利好。也不必过多担忧,从当下的经济环境和趋势来看,今年甚至在2023年上半年,都不太可能加息。
此外,长期来看利率下行,必然利于托底房地产,这次的降息无论是对于即将买房或已经买房,乃至房企都是一个重磅的福音。
.03
降息虽然是应激反应,
但会带来楼市复苏的可能
降息的影响,其实基本是应激反应。比起房贷下降这笔小账,我们更应该关注降息对楼市的影响。
今年以来,全国已有超85个城市出台松绑楼市的政策,4月以来政策优化的节奏和力度更是有所加大,但即便利好政策频出,部分地区由于疫情反复之下,短期政策效果尚不明显。
此次降息有个大背景,就是疫情对经济的影响,从人民银行发布的4月份金融统计数据看,社融的数据下滑太严重了,人民币贷款大幅减少,住户贷款更是同比负增长,居民住房需求疲软,房地产市场仍处于深度调整期。
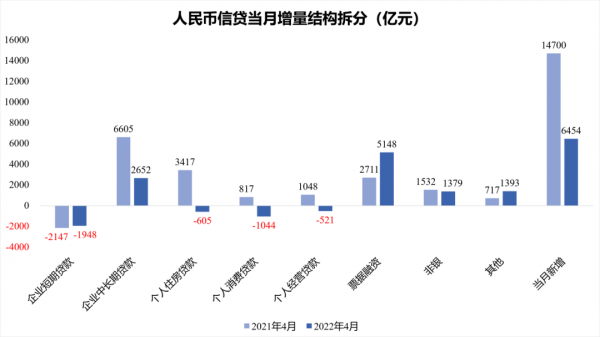
没有人借钱,市场信心不足,这对经济的伤害很大,此次降低5年期LPR,不仅可以降低中长期贷款的成本,鼓励借钱,从而也能刺激经济复苏。
没有人借钱,这对经济的伤害很大,其实大家都清楚,市场并不缺钱,问题是信心不足,信用在萎缩。基于这样的背景,降低5年期LPR显然是当前货币调节的最有效手段了,不仅可以降低中长期贷款的成本,鼓励借钱,从而刺激经济复苏。
同时,此次调整首套住房的房贷利率最低可到4.25%,该房贷利率水平重回了2015年后的房贷水平。回顾这些年来,从2015年房贷利率下降,到莆田大家印象比较深的2020年,无一例外,信贷宽松,利率下降,必然带来楼市回暖。
除了房贷利率的大利好,5月18日,李克强主持召开稳增长稳市场主体保就业座谈会,指出:要稳地价,稳房价,支持居民合理需求,保持房地产市场平稳健康发展。
综合来看,现在的莆田楼市确实是上车的好时机,尤其是对刚需,买房成本大大降低,各项政策利好不断,在这种时候大家一定要挑选适合的好的项目入手。
再有就是,预计接下来莆田的房贷利率还会再降低,建议近期买房的人或者未面签的购房者,能拖则拖,省下来的也是一笔可观的费用。