一个好消息,央行最新一期的LPR没有变动。
一个坏消息,本月开始,莆田各大银行房贷利率普遍上涨。
对于当下的购房者来说,最头疼的除了房价,便是房贷利率了。
目前莆田主城区新房房价基本处于稳定的状态,无法改变,但房贷利率的支出和变动,则充满的了压力和不确定性。
这也频频刺激着购房者的敏感神经。
6月21日,中国人民银行公布贷款市场报价利率:1年期LPR为3.85%,5年期以上LPR为4.65%。
尽管从2020年5月开始,LPR利率已连续14个月维持不变,但另一边,近期,莆田多个银行已经开始上调房贷利率。
据了解,近期莆田多个主流银行房贷利率相比之前出现普涨,目前新房市场上,四大行首套房贷利率达到5.25%-5.3%,二套房贷利率达到5.45%。
听到这个消息,我身边一个今年年初买房的同事感叹了一句:还好上车早。
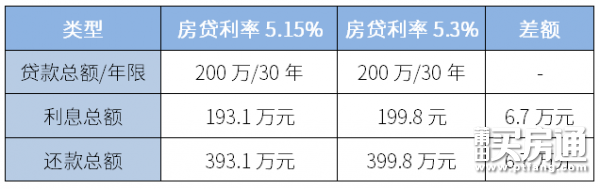
他的首套房贷利率是5.15%左右。这是什么概念呢?
假设你是首套房,以目前莆田市区房价为例,想从银行贷款200万的话,按照30年来计算,5.3%的房贷利率和5.15%的房贷利率,等于你晚贷款几个月,就要多付6.7万之多的利息!
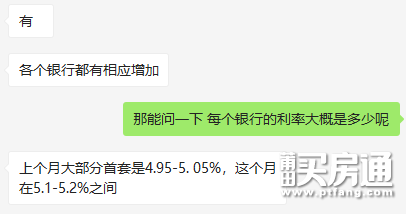
至于二手房市场,上个月大部分银行首套房贷利率还是4.95-5. 05%,这个月已上涨至5.1-5.2%之间。
与此同时,各大银行目前房贷利率额度也开始紧张,贷款审批和放款情况也不太确定。
另外,不止是“房贷利率上调”、“放款时间不确定”,目前莆田各大银行对首付款来源的审核,也并没有放松的迹象。
基本上所有的银行对流水审核都相当严格,而且会要求首付资金来源必须为储蓄卡自有资金,不接受使用信用卡等方式凑首付买房。
这对于掏光6个钱包、甚至是向周边亲朋好友借款才能勉强上车的刚需来说,无疑是雪上加霜。
也许有很多购房者肯定就纳闷了,LPR转换之后都说房贷利率会降,怎么房贷利率越来越高了?
原因一句话:房住不炒。
先是去年10月,金融管理当局推出了房企融资的“三道红线”, 从借款方进行约束。
随后年底,央行和银保监会又联手祭出针对银行的“两道红线”,对贷款方进行管理控制。
到了今年3月,又马不停蹄落地主要城市住宅供地“两集中”,集中发布出让公告和集中组织出让活动。
6月1日银保监会统信部副主任刘忠瑞在银保监会近期重点工作新闻通报会上对外公开称:“经营贷违规进入楼市的,要严查。”
不难看出,限贷、加息等信贷政策或成新一轮楼市调控的主流。
而目前这一系列的调控组合拳效应也终于开始从一线城市传导至莆田。
近些年,莆田楼市相对火热,于是出台了多个楼市调控政策,对新房限价,对精装限制等,这些都是抑制楼市过热的手段。
而从货币端调控楼市,同样也是房地产调控的手段之一。
将时间线拉长,我们可以发现,楼市历史进程大多有迹可循。
2015-2016年左右,莆田楼市大环境相对低迷,彼时的新房首套房贷款利率仅4.9%,不少银行还有折扣优惠;但到2017-2018年,楼市开始上行,新房市场上首套房房贷利率普遍上浮10%-15%,更夸张的是民生银行甚至上浮了20%,二套房利率则上浮了20-25%。
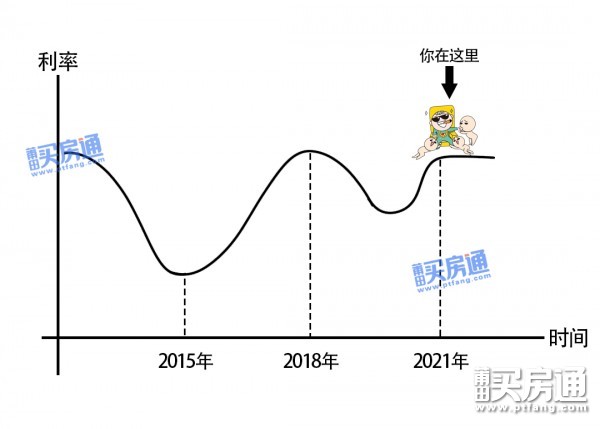
而现在莆田主流银行首套房贷款利率也是5.25-5.3%,基本与2018年左右持平。
由此可见,在楼市火热期,房贷利率上涨是正常的事情。信贷状况,往往与楼市的冷热息息相关。当楼市过热的时候,信贷政策就会朝着收紧的方向狂奔。
对莆田来说,如果楼市热度降低,那么各银行在LPR基础上的加点才会有所下调,政策也会有所放松。
那么,这轮房贷利率的上涨,对于楼市各方玩家博弈影响几何呢?
首当其冲,被“误伤”的还是刚需购房群体。
房贷利率和月供息息相关,同样的贷款金额,利率上浮也就意味着利息的增加,而对于莆田刚需自住群体来说,这无异于加大成本,购房门槛的再一次提高。
不过对于已经在还贷的人来说,则不受影响。
至于那些炒房客,利率提高无疑让他们备受冲击。现在银行贷款审核越发严格、放款周期也在拉长,变相遏止炒房的效果也会慢慢凸显。
最后,房企在这波轮转中该何去何从呢?
自从“两道红线”出台后,与房企相关的开发贷受到严格监管,房企想从银行拿到钱更难了。
此外,房贷利率的上涨会增加一些包括改善群体在内购房者的观望心态,这变相地削弱了市场需求的活力,进一步影响房企销售去化,回款困难,现金流也会面临风险。
在可见的未来,有房贷利率上行的压力悬顶,开发商日子也会越来越难。