最近有很多网友向我们咨询关于买房贷款的问题,毕竟在买房过程中,最让人痛苦的恐怕就是房贷。
有些人甚至会被“房贷”搞蒙,因为房贷的种类很多,有商业贷款、公积金贷款,还有商业和公积金混合贷款。
而且你去银行办理按揭时,银行工作人员喜欢询问贷款买房人:“您的房子要等额本息,还是等额本金?”。
对于买房人而言,选择太多是一种痛苦,尤其是对于不懂行情的你来说,一脸懵地签了合同,可能就给自己埋下了隐患。
这些年因为房贷多花冤枉钱,甚至被忽悠入坑的人不在少数。
房贷作为普通买房人一生中最大的杠杆,一定要弄清其中脉络,只要你站在认知高处,在与卖方的博弈中,才会变相赚得一大笔钱。
.01
房贷是负债,
也是撬动财富的杠杆
提到房贷,我想大部分人都比较排斥房贷,因为房贷是欠债,而且是一笔大债,合同一签就意味着你成了房奴。
其实不然。房贷是负债,但同时也是一种资产杠杆。
这些年,凡是主动用贷款买房,喜欢撬杠杆的投资客,都在楼市赚了钱,反而那些老老实实等赚够了钱,不愿意负债的人,却与财富距离越来越远。
举个通俗点的例子,2010年小李用100万全款,在市区买了一套房,但隔壁小王选择用杠杆,30%首付,其余钱投资理财,两年后又买了1套房,如今再回首看,这两人之间的财富拉开了好几倍。
做生意的人都明白,在信贷市场上,房贷是你能够从银行拿到的成本比较低的资金,尤其是公积金,3.25%的利率简直就是银行给你送钱。
所以有句话形容特别贴切“只有穷人存钱,富人都是负债”。房贷是负债,是杠杆,同时也是政府给出的政策福利,当你明白了这句话,你就不是小白选手了。
还有一个不容忽视的事实,就是钱一直在贬值,尤其是受疫情影响,央行放水有些多,通货膨胀幅度大增,你去超市看看粮米油盐酱醋茶的价格涨幅就清楚了。
同时,通胀对于负债,也是缩水的。简单来说,就是你从银行借钱100万,时间越长,通胀对对债务的吞噬越厉害,你还的钱越来越少。
再回到我们前面刚举的例子,小王一套房首付30万,商贷70万,分30年还清,用等额本息来算,一个月还款额大概在3700左右。
3700元,在2010年也算是一笔大支出,但是放在2021年呢?
当然我们的假设有个前提,就是建立在你的财富也随着通胀递增,如果你10年前月收入是8000元,10年后还是8000元,那经济再怎么通胀,也跟你没关系。
当你明白了房贷利率及杠杆的本质,我们再去做选择就比较简单了。
.02
时间可以吞噬债务,
慎选“先大后小”策略
很多没买过房的人,甚至都不知道还银行贷款其实可以选的,一般向银行贷款有两种方式:等额本金法和等额本息法。
建议选择等额本息,不要选择等额本金。
先来说说等额本息,其实,你在买房的时候,置业顾问一般给你算的都是这种,每月的还款数额一样,但在本金和利息结构上,前面主要还利息,后面主要还本金。
等额本金,说真的,银行一般也不会建议这种还款方式,这种相当于先还本金,每个月的还款额是不同的,逐月递减,前面还大头,后面还小头。
时间可以吞噬债务,未来的钱会变得越来越不值钱,尤其是正常开支计划的家庭,特别是年轻人,那么我们肯定要把重要债务放在未来,不能选择等额本金这种“先大后小”的策略。
还有一点比较重要的是,假设你有提前还款想法记得选择等额本金,更省利息更省钱,当然一些年纪稍微大一点的人或前期还款能力强的贷款人也比较适合这种方式,因为随着年龄增大或退休,收入可能会减少。
这个选项基本是经过历史论证的,不需要质疑。
.03
谨慎公积金,
灵活商贷
买房贷款一般可以选择商业贷款和住房公积贷款。
商贷,逻辑很简单,就是你把房子抵押给商业银行,商业银行给你一笔贷款,优点就是放款快、门槛相对较低,基本上只要征信没什么问题都可以贷款成功。
但,如果你单位有缴纳住房公积金,那么不用犹豫一定要首选公积金贷款,稳赚不赔。
因为公积金贷款,是作为国家给公民的一项住房福利,利率极低,仅为3.25%,但建议大家谨慎使用,因为除此之外,这是我们这辈子能从银行借到的最便宜的钱。
如果你想用公积金买房,就必须要给自己搞到资质。
一般情况下,莆田不少企业会安排五险一金的,如果你是个体户,或者自由从业者,我建议你去挂靠朋友的公司,让别人帮你缴纳五险一金。
在选择贷款方式上,肯定要优先选择公积金贷款的,如果额度不够,那就用商贷+公积金组合贷,最后才是商贷。
看到这里,你应该疑惑为什么我们前面会提到要谨慎选择公积金,主要是基于你未来规划要买几套房。
如果是1套,还是优先公积金,如果是2套,那我建议你第一套用商贷,第二套用公积金。
因为二套房的首付比例高,房贷利率也高,如果用公积金买,可以极大降低成本。
.04
不要低估通胀威力,
能贷多久就贷多久
可能会有人跟你说,借款时间越长利息越多,不想还那么多利息就少贷几年,选择了20年甚至10年,这是不对的。
如果说你买房是为了自住,且大概率长期时间内不太会有换房的打算,你应该勇敢地选择30年。
如果你就是短期持有,抱有炒房投资的目的,就要看你认为你能从中获得多少利益,说到底,贷款时限其实取决于我们的现金流折现能力。
当然,最好是能贷多久就多久,毕竟10年前3000月供和10年后3000月供,是两个概念,永远不要低估通胀的威力。
当然,并不是你想30年,银行就愿意给你30年。
银行会评估风险,具体贷款年限跟买房人的年龄以及抵押房的房龄有关。
不同银行对年龄的要求也不同,一般情况下银行贷款是60岁限制,假设你现在已经45岁了,那么你最多也只能贷15年。
需要注意的是,银行贷款对房龄也有要求。
目前莆田市场上普遍现象是一般超过20年房龄的二手房基本不放贷。个别银行甚至要求房龄在15年以内的二手房才可贷款。
所以我一直劝大家不要买太老的房子,因为未来可贷款的年限越来越少,也意味着流动性越来越低,买了难出手,容易被套死。
.05
与其提前还款,
不如投资理财对冲利息
要不要提前还款这个问题是房贷中非常热门的问题,争议不断。
因为很多人后期有了一些闲钱,就想着早点把钱还完,不用再还那么多利息了。我的建议还是尽量不要提前还款,尤其是越到还款周期的中后期越没有必要提前还款。
尤其是现在很多人选择等额本息还款,房贷前面归还的其实都是比较大头的利息,后面归还的本金才比较多。到中期之后,提前还款的还的也就是剩余的本金,利息并没有省下多少。
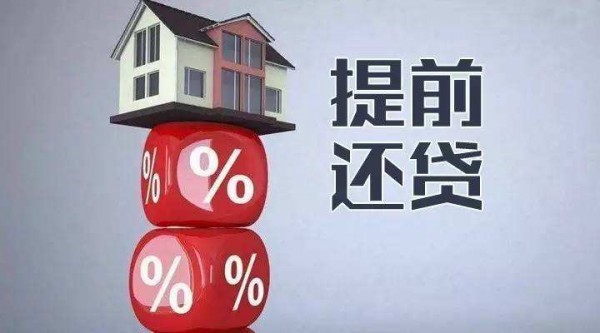
再者,说到底房贷是我们能接触到几乎最优惠的房贷利率,要在市面上找到一个收益率高于这个带房贷利率的产品其实并不难。
换个计算方式,如果把你打算提前还款的这部分钱投资在一个年化收益率5%的产品里面,能获得的收益,肯定能超过剩下来的利息。懂了吗?
当然,提前还款未必完全不行,还有一种因素,那就是你想置换一套改善房。
莆田目前认贷不认房,你手里有房子未还清贷款,再买房就得按第二套处理,首付和利率成本瞬间增大。
这时候就需要提前把首套房贷款结清,再去买房,就能以首套房的优惠买。
之前有不少网友问我们如果钱够的话,是否应该全款买房?
还是不建议全款的。
如果有公积金,那就优先使用这个政策福利,没有公积金就去商贷,余钱可以选择其他理财手段去对冲房贷利息。
需要提醒各位的是,一定要珍惜“处女贷”,尽量要把第一次买房贷款的资格用在你未来想要生活的城市,这个非常重要,因为二套首付比例和房贷利率会成为压倒你的那两根稻草。
.06
维护良好征信,
培养银行拿钱能力
既然房贷是杠杆也是福利,那么我们就要想办法通过房子,从银行拿出更多的钱。
银行根据什么去放款呢?风险。
在目前贷款环境逐渐宽松的情况下,个人征信问题更需要谨慎,别让征信成为贷款办理的“拦路虎”。
如果你的征信非常好,信用卡的额度高,使用率低,工资收入也高,银行就会把你评定为优质客户,给予你最好的信贷帮助,鼓励你去从银行拿钱买房。
所以如果你有购房计划,建议提前半年甚至一年,有意识地培养自己去银行拿钱的能力。
这其中是有窍门的。比如你申请了信用卡就要有意识的提高信用卡额度,刷卡买东西再及时还上,在买房半年前一定要把所有信用卡还清,银行会认为你的信誉度非常高,愿意借钱给你。
如果你的工资收入不高,流水不够,可以把钱转给开公司的朋友或亲戚,定期给你往银行卡里打钱,再慢慢把钱取出来。
银行在评定你收入情况时,你可以证明有“其他收入”。因为银行根本无法调查你是否具备有其他收入的能力,这时候你就能伪装成一个流水很高的优质客户。
贷款审核时,银行一般会查看你的征信以及近半年的流水、负债,信用卡有没有逾期,如果买房前有贷款记录,有些银行也会要求你尽快还掉,最好信用卡额度要高一些,使用频率低一些,有稳定收入。
所以,房贷压身并不可怕,可怕的是你从银行贷不了款。